Une banque centrale peut-elle maîtriser l’inflation sans comprendre ce que les ménages et les entreprises anticipent ? Robert E. Hall et Michael Woodford, récompensés le 12 octobre 2026 par le prix de la Banque de Suède en sciences économiques en mémoire d’Alfred Nobel, ont montré que non : pour stabiliser l’économie, il faut comprendre les comportements qui produisent les chiffres.
Quand les anciens modèles ont vacillé
L’idée de stabiliser l’économie remonte à John Maynard Keynes : la demande ne s’aligne pas d’elle-même sur ce que l’économie peut produire. Les gouvernements soutiennent alors la demande par la dépense publique, les banques centrales ajustent leurs taux d’intérêt.
Les crises pétrolières des années 1970 ont mis ces modèles à l’épreuve. L’inflation et le chômage ont augmenté ensemble, contredisant les relations statistiques sur lesquelles reposaient les politiques économiques. Robert Lucas, Nobel 1995, en a tiré la leçon : les modèles doivent partir des décisions individuelles des ménages et des entreprises, qui, additionnées, façonnent l’économie entière.
Hall et Woodford, deux contributions complémentaires
En 1978, Robert Hall part d’une hypothèse : les ménages règlent leurs dépenses sur les revenus qu’ils attendent à long terme. Une hausse de salaire déjà prévue est donc intégrée d’avance ; seule une information nouvelle fait varier leur consommation. Le test lui donne raison. En 1982, avec Frederic Mishkin, il estime qu’environ 80 % des ménages se comportent ainsi, les autres vivant au jour le jour.
Michael Woodford assemble les pièces. Dans Interest and Prices, publié en 2003, il propose un modèle en trois équations : la consommation, l’inflation et la règle de la banque centrale. Inspiré du Suédois Knut Wicksell et de son taux d’intérêt « naturel », il montre qu’une banque centrale peut piloter l’économie par les taux plutôt que par la quantité de monnaie.
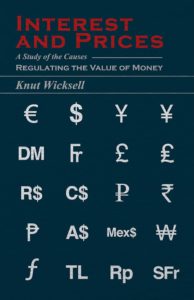
Source: Amazon livre
Pourquoi sa crédibilité est-elle si importante ? Parce que les entreprises et les ménages décident aujourd’hui en fonction de ce qu’ils pensent qu’il se passera demain. Si une banque centrale convainc qu’elle empêchera l’inflation de s’installer, elle influence leurs comportements dès maintenant. Ces modèles servent désormais aux banques centrales et aux ministères des Finances du monde entier.
Un outil, pas une recette universelle
Ces modèles ne suppriment ni les crises ni les arbitrages. Face à une flambée des prix de l’énergie, ils recommandent, contrairement aux anciens, de relever les taux pour éviter que l’inflation ne s’installe. Mais une hausse des taux ralentit aussi l’activité : la banque centrale doit apprécier la durée du choc et le risque de propagation aux salaires et aux prix.
La question est plus aiguë pour les économies dépendantes des matières premières. Au Tchad, c’est la BEAC qui fixe un taux unique pour les six pays de la CEMAC, avec un franc CFA arrimé à l’euro. Et une hausse des taux ne crée ni électricité, ni devises, ni capacités de production. Les contraintes structurelles limitent ce que la politique monétaire peut accomplir seule.
Reste à savoir jusqu’où des modèles nés dans des économies diversifiées éclairent celles qui vivent du pétrole.
GADNODJI Nako
Sources : Académie royale des sciences de Suède, communiqué et documents scientifiques du 12 octobre 2026.
Vous avez aimé ce décryptage ? Recevez chaque mardi et vendredi l’actu éco expliquée simplement, en 3 minutes. Décrypt’Éco, c’est gratuit → Je m’abonne